中国手机射频前端产业现状分析 集成电路设计的视角
射频前端(RFFE)是手机通信模块的核心,负责信号的收发、放大、滤波和切换,直接影响通信质量、功耗和成本。随着5G的普及和6G的演进,射频前端的设计复杂度与价值量持续攀升。本文从集成电路(IC)设计的视角,分析中国手机射频前端产业的现状、挑战与机遇。
一、射频前端架构与设计模块
典型的射频前端包含功率放大器(PA)、低噪声放大器(LNA)、射频开关、滤波器(含SAW/BAW/FBAR)、双工器、天线调谐器等。在IC设计层面,这些模块可分为:
- PA设计:基于GaAs、GaN或CMOS工艺,需兼顾线性度、效率与功率。国内PA设计公司已推出5G NR PA模组,但在高频段和高集成度方面仍有差距。
- LNA与开关设计:通常采用SOI或CMOS工艺,集成度要求高。国内设计能力逐步成熟,但在开关的线性度与插入损耗上需优化。
- 滤波器设计:SAW/BAW是难点,特别是BAW滤波器,被国际巨头垄断。国内多家企业已在SAW上实现突破,BAW仍在工程化阶段。
- 模组化设计:L-PAMiD等模组集成PA、滤波器、开关和双工器,对设计、封装和工艺协同提出极高要求,是当前产业竞争的制高点。
二、中国射频前端产业现状
1. 市场格局
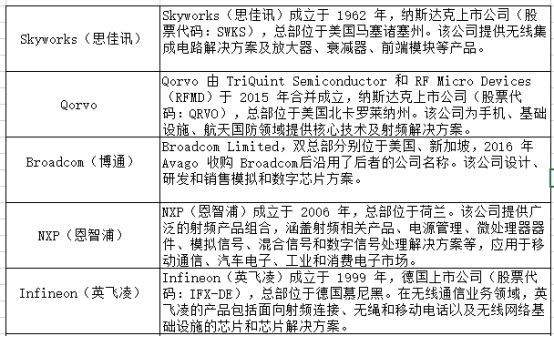
全球射频前端市场由Broadcom、Qualcomm、Qorvo、Skyworks、Murata等主导,前五大厂商占据超过80%份额。中国厂商起步较晚,但近年来在细分领域快速成长。
- PA/开关:卓胜微、唯捷创芯、慧智微、飞骧科技等已进入主流手机供应链,占据一定的中低端市场份额。
- 滤波器:好达电子、德清华莹、中电26所等在SAW滤波器上实现量产;BAW滤波器方面,天津诺思、中臣科技等正在追赶。
- 模组:慧智微、唯捷创芯等推出5G PA模组,但高集成度L-PAMiD仍依赖进口。
2. 技术能力
- 工艺:PA主要采用GaAs HBT,逐渐向GaN和CMOS演进;滤波器以SAW为主,BAW开始布局。
- 设计工具:EDA工具依赖Cadence、Synopsys、Keysight等,国产EDA在射频领域较弱。
- 专利:国际巨头专利壁垒深厚,国内企业在滤波器和模组设计上常面临专利诉讼风险。
3. 产业链协同
国内已形成从材料、设计、制造到封测的初步生态,如三安光电的GaAs代工、中芯国际的SOI工艺、长电科技的射频封测。但高端BAW滤波器的压电材料与制造设备仍依赖进口。
三、面临的挑战
- 技术代差:在BAW滤波器、高集成度模组、高频段PA等方向,国内落后国际龙头2-3代。
- 专利壁垒:国际厂商通过专利交叉授权和诉讼阻击后来者,国内企业需加强自主创新与专利布局。
- 供应链安全:高端EDA、材料与设备受制于人,影响设计迭代与量产。
- 人才短缺:射频IC设计人才缺口大,尤其是具有模组化经验的高级工程师。
- 成本压力:手机市场增长放缓,价格竞争激烈,国内厂商利润空间有限,难以支撑高研发投入。
四、发展机遇
- 5G/6G演进:Sub-6GHz与毫米波带来新频段,射频前端用量增加,为国内厂商提供切入机会。
- 国产替代:贸易摩擦与供应链自主可控需求,推动国产射频前端加速导入。
- 技术变革:GaN、CMOS PA、FBAR滤波器等新技术路线可能重塑竞争格局,国内企业有望弯道超车。
- 政策支持:国家集成电路产业基金与税收优惠,为射频前端设计企业提供资金与政策保障。
- 市场需求:中国是全球最大的手机市场,本土品牌OPPO、vivo、小米等为国产射频前端提供验证与迭代平台。
五、IC设计层面的建议
- 突破高端滤波器:集中攻关BAW/FBAR设计、工艺与封装,解决“卡脖子”问题。
- 发展模组化能力:提升L-PAMiD等模组的集成设计与协同优化能力,从分立器件向模组供应商转型。
- 工艺协同创新:与代工厂合作开发射频专用工艺(如SOI、GaN),优化性能与成本。
- EDA工具自主:支持国产射频EDA工具研发,降低对国外工具的依赖。
- 专利与标准:加强专利布局,参与5G/6G标准制定,争取话语权。
- 人才培养:校企合作培养射频IC设计人才,引进海外高端人才。
##
中国手机射频前端产业正处于由中低端向高端突破的关键期。在IC设计层面,需在滤波器、PA和模组化上持续投入,克服技术与专利壁垒,抓住5G/6G与国产替代的机遇,逐步实现自主可控。唯有产业链上下游协同创新,方能在全球射频前端竞争中占据一席之地。
如若转载,请注明出处:http://www.wifi-camera-alarm.com/product/53.html
更新时间:2026-10-13 09:37:30